Најнови Предлог измени на Законот за данокот на добивка и Законот за данокот на личен доход во собраниска процеддура. Краток преглед и Предлог Законот за данокот на добивка и Законот за данокот на личен доход побарај, како и пречистени текстови на двата закони побарај на ПОВЕЌЕ.

За даночниот третман на трошоците поврзани со ангажманот на надворешни физички лица прочитај на ПОВЕЌЕ.

Продолжено ослободувањето од плаќање на аконтации за јуни и јули 2020 за трговци-поединци и СВД. Детали и пречистен текст на Уредбата побарај на ПОВЕЌЕ.

Доплатата на евентуалната разлика на данокот по Годишната Даночна Пријава за 2019 година се врши до 30 јуни 2020 година. За доплатата УЈП НЕМА да изготви и достави посебно Решение, ниту пак ќе достави Налог за плаќање. Ако е извршена КОРЕКЦИЈА на Годишната Даночна Пријава, во тој случај УЈП ќе изготви и ќе достави Решение за утврдување на данокот во Годишната Даночна Пријава за 2019-та година во рок од 60 дена. Уплатната сметка и други детали побарај на ПОВЕЌЕ.

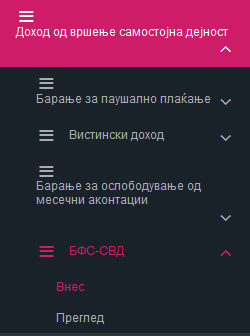
Согласно со “Уредба со законска сила за финансиска поддршка на физички лица кои вршат самостојна дејност погодени од здравствено-економската криза предизвикана од коронавирусот COVID-19 за време на вондредна состојба” („Службен весник на РСМ“, бр.92/2020), физичките лица кои вршат самостојна дејност (трговец поединец,, лице кое врши земјоделска, занаетчиска дејност и лице кое врши услуги, кое остварува доход од вршење дејност и е запишано во соодветен регистар) погодени од здравствено – економската криза, под одредени услови, имаат можност да користат финансиска поддршка за месеците април и мај 2020 година, во износ од 14.500 денари месечно. За остварување на правото, физичкото лице кое врши самостојна дејност поднесува Барање за финансиска поддршка за исплата на финансиски средства на физички лица кои вршат самостојна дејност образец БФС-СВД до Управата за јавни приходи. Детали побарај на ПОВЕЌЕ.

Согласно со Уредбате со законска сила за примена на Законот за данокот на личен доход за време на вонредна состојба (79.2020), таргетирани обврзници на данокот на доход од вршење на САМОСТОЈНА ДЕЈНОСТ кои претрпеле штети во работењето од Корона вирусот и кои исполнуваат дефинирани услови ќе бидат ослободени од плаќање на износот на аконтациите на данокот на доход од вршење на САМОСТОЈНА ДЕЈНОСТ за месеците март, април и мај 2020 година. Сите детали за Уредбата, пречистен текст на Законот за данокот на личен доход и НОВИОТ образец Барање побај ги на ПОВЕЌЕ.

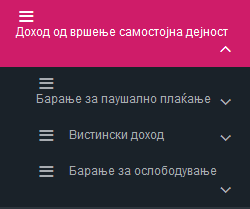
Управата за јавни приходи информира дека системот е-Персонален данок ќе биде привремено недостапен поради имплементација на обрасците “ДЛД-ДБ” и “Б” за 2019 година кои задолжително се поднесуваат по електронски пат. На системот e-pdd поставено е Барањето за одобрение на даночно ослободување по основ на воведување на фискален систем на опрема, односно фискална апаратура и интегриран автоматски систем на управување (образец ДЛД-02), кој ќе започне да се поднесува електронски во 2021 година. Во системот e-pdd во модулот„Доход од вршење самостојна дејност“ се содржи под-модулот Вистински доход, преку кој се врши внес и обработка на: Биланс на приходи и расходи (образец “Б”) и Годишен даночен биланс (образец ДЛД-ДБ).


Прегледот на пресметани даночни стапки на данокот на личен доход за 2020 година (од нето износ) и Алатка за пресметка на данокот на доход (во примена од 1 јануари 2020 година), според различни видови на примања и надоместоци може да симнете на ПОВЕЌЕ.

Пречистен текст на Законот за данокот на личен доход, со вклучени измени и дополнувања од „Сл. весник“, бр. 275/19, Алатки за пресметка на НЕТО и БРУТО платата за 2020 година може да симнете на ПОВЕЌЕ.

Во „Службен весник на РСМ“, бр. 271/19 објавен е Правилникот за формата, содржината и начинот на составување на годишниот даночен биланс за обврзниците кои вршат самостојна дејност. Со Правилникот е пропишана формата, содржината и начинот на составување на годишниот даночен биланс (Образец ДЛД-ДБ) за обврзниците кои остваруваат приходи од вршење на самостојна дејност и кои се должни да водат деловни книги. Повеќе детали и Правилникот побарај на ПОВЕЌЕ.
