
Курсни листи за 2021 (просечен курс на еврото за 2021 година, курс на 31.12.2021 година и дневни курни листи) побарај на ПОВЕЌЕ.


Примерите на Одлуки за усвојување на Годишната сметка и Финансиските извештаи, како и Одлуки за распоредување на добивката и исплата на дивиденда, подготвени од Агенцијата Про агенс може да симнете на повеќе


Новите алатки за составување на Годишната сметка за 2020 година (со нов ДЕ за профитните субјекти) може да ги симнете на ПОВЕЌЕ..


Прирачник за изготвување на годишна сметка, финансиски и даночни извештаи за 2020 година може да го симнете на ПОВЕЌЕ.

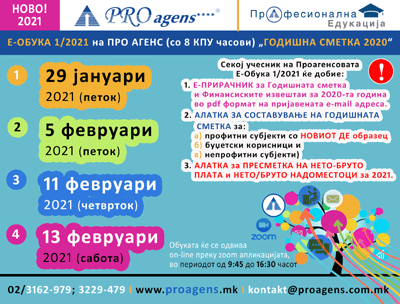
Последни термини: Е-Обука на Про Агенс: Годишна сметка, Финансиски и Даночни извештаи за 2020 година
Е-Обука на Про Агенс бр. 1/2021 Тема: Годишна сметка и Финансиски извештаи 2021 година Термин (почеток во 9:45 часот): 29 јануари 2021 година (петок) - прв термин 5 февруари 2021 година (петок) - втор термин 11 февруари 2021 година (четврток) - трет термин 13 февруари 2021 година (сабота) - четврти термин Детали, Про-фактура, Програма, Пријава и Упатства побарај на ПОВЕЌЕ.


За правилата за потпишување на Годишната сметка за 2020 година детали побарај на ПОВЕЌЕ.

Про Агенс Ве поканува на ДВОДНЕВНА (16 часа) ИЛИ ЕДНОДНЕВНА (8 часа) КПУ ОБУКА бр. 1/2020 година (Советување) - за Годишна сметка, финансиско и даночно известување за 2019-та година и даночни и други новини за 2020 година. Термини и локации: 12-13 февруари 2020 (среда-четврток), Скопје ‐ х. Континентал; 14 февруари 2020 (петок), Битола ‐ х. Милениум. Програма, Пријави и Профактура побарајте на ПОВЕЌЕ.

НОВ Правилник за формата и содржината на образецот на пресметката на данок на добивка на ревалоризациони резерви (ревалоризациони вишоци) при пренос во акумулирана добивка и НОВ образец ДД-РВ

Консолидирана ГС и консолидирани ФИ составува и објавува друштво кое има преовладувачко влијание во едно или повеќе друштва (владејачко друштво), поради што нив ги потпишува одговорното лице во тоа друштво. За консолидираните финансиски извештаи да презентираат финансиски информации за групата како за едно единствено претпријатие, се преземаат следните чекори: (а) се елиминира сметководствената вредност на вложувањето на матичното претпријатие во секоја подружница и делот на матичното претпријатие од главнината на секоја подружница; (б) се идентификуваат малцинските учества во нето добивката на консолидираните подружници за известувачкиот период и истите се корегираат на товар на добивката на групата за да се добие нето добивката којашто може да се припише на сопствениците на матичното претпријатие; и (в) се идентификуваат малцинските учества во нето средствата на консолидираните подружници и истите се презентираат во консолидираниот биланс на состојба одделно од обврските и главнината на матичното претпријатие. Детали побарајте на ПОВЕЌЕ.

Тарифа за поднесување на Годишните сметки до ЦРМ и уплатни сметки на Централниот регистар по банки види на ПОВЕЌЕ.
